My SocialCard

Screenshots
Details
- Bewertung
- 3,1
- Version
- 1.3.5
- Entwickler
- Publk GmbH
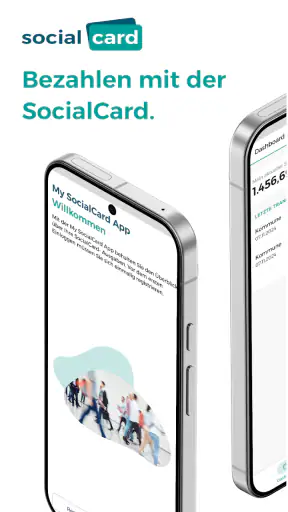
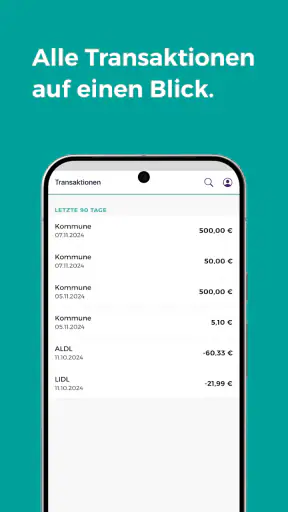
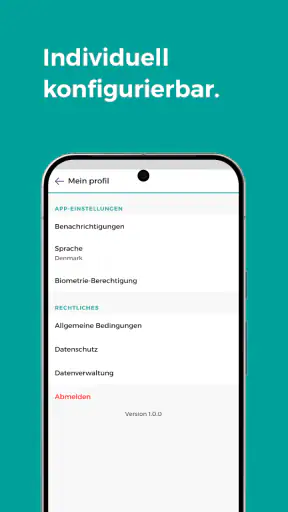
Wer seine Leistungen im Alltag über die My SocialCard-App organisiert, bekommt eine digitale Anlaufstelle für den eigenen Finanzüberblick. Ich habe mir die Anwendung als Finanz-App von Publk GmbH angesehen und finde den grundsätzlichen Ansatz sinnvoll: Statt sich auf verstreute Unterlagen oder mehrere Wege zu verlassen, liegt der Fokus auf einer zentralen mobilen Übersicht. Meine Einschätzung fällt trotzdem nicht uneingeschränkt positiv aus. Die App kann für Menschen mit einem passenden Zugang angenehm direkt sein, ist aber nicht automatisch ein vollständiger Ersatz für Banking, Haushaltsbuch oder eine umfassende Finanzverwaltung.
Der wichtigste Punkt ist deshalb die Erwartungshaltung. My SocialCard ist vor allem dann interessant, wenn ich meine relevanten Finanzinformationen schnell an einem Ort sehen möchte, ohne daraus gleich eine komplexe Vermögensplanung machen zu müssen. Wer genau diese einfache Orientierung sucht, dürfte den reduzierten Ansatz schätzen. Wer dagegen Bankkonten verschiedener Institute, Sparziele, Wertpapiere und detaillierte Auswertungen gemeinsam verwalten will, sollte die App eher als ergänzendes Werkzeug betrachten.
Was im Alltag überzeugt und wo die App an Grenzen stößt
Der Einstieg richtet sich an schnelle Orientierung
Beim ersten Kontakt wirkt die Anwendung nicht wie ein klassisches Haushaltsbuch, in das ich jede Ausgabe selbst eintragen muss. Ihr Zweck liegt näher an einer persönlichen Übersicht rund um die eigene SocialCard und die damit verbundenen Finanzen. Das ist ein wichtiger Unterschied zu vielen bekannten Banking-Apps: Dort starte ich meist mit Konten, Überweisungen und Kontobewegungen. Hier steht die Frage im Vordergrund, welche Informationen ich im Zusammenhang mit meiner Karte und meiner finanziellen Situation schnell nachvollziehen kann.
Das kann besonders hilfreich sein, wenn ich unterwegs nur kurz prüfen möchte, wie meine finanzielle Lage aussieht. Ein Beispiel: Ich stehe im Supermarkt, habe die Karte bereits häufiger genutzt und möchte vor dem Bezahlen nicht erst in Unterlagen suchen oder mehrere Anwendungen öffnen. Eine konzentrierte mobile Übersicht spart in so einem Moment nicht unbedingt viel Zeit, kann aber Unsicherheit vermeiden. Gerade bei einem begrenzten Budget ist diese unmittelbare Kontrolle wertvoller als eine hübsche Statistik, die ich nur einmal im Monat anschaue.
Die App ist kostenlos erhältlich und richtet sich mit der Altersfreigabe USK ab 0 Jahren an eine sehr breite Nutzergruppe. Das bedeutet nicht, dass jede Person sie automatisch sinnvoll nutzen kann. Entscheidend ist, ob die eigene finanzielle Situation zur SocialCard passt und ob die App im persönlichen Alltag tatsächlich die benötigte Übersicht liefert. Der niedrige Einstieg ohne Kaufpreis macht das Ausprobieren unkompliziert, ersetzt aber nicht den Blick darauf, welchen konkreten Nutzen ich nach der Einrichtung erhalte.
Eine praktische Arbeitsweise für den täglichen Überblick
Mein sinnvollster Umgang mit My SocialCard wäre nicht, sie ständig zu öffnen, sondern feste kurze Kontrollmomente einzuplanen. Nach einem Einkauf, vor einer größeren Ausgabe oder am Ende einer Woche kann ich prüfen, ob meine verfügbaren Mittel noch zu den geplanten Ausgaben passen. Diese Routine ist unspektakulär, verhindert aber eine typische Falle: kleine Einzelbeträge zu unterschätzen und erst spät zu merken, dass das Budget enger ist als gedacht.
Ein nicht ganz offensichtlicher Vorteil einer solchen spezialisierten App ist die geringere Ablenkung. Eine allgemeine Banking-App zeigt mir oft viele Konten, Nachrichten, Funktionen und Transaktionen. Das ist für umfassende Bankgeschäfte gut, kann beim schnellen Prüfen aber überladen wirken. My SocialCard hat ihren stärksten Moment dort, wo ich nicht investieren, überweisen oder meine gesamte finanzielle Historie analysieren möchte, sondern eine konkrete Information brauche.
Ich würde die Anwendung deshalb eher wie eine digitale Kontrollkarte behandeln als wie ein vollständiges Finanzzentrum. Wer sie so einordnet, kann sich eine klare Gewohnheit aufbauen: erst die aktuelle Übersicht prüfen, dann entscheiden, ob eine Ausgabe in den eigenen Rahmen passt. Besonders bei unregelmäßigen Einnahmen oder einem festen Unterstützungsbudget ist diese Reihenfolge hilfreicher, als nur auf den Kontostand des normalen Girokontos zu schauen.
Die technische Einordnung und der aktuelle Eindruck
Die veröffentlichte Version 1.3.5 zeigt, dass die Anwendung weiterentwickelt wird. Auf Geräten ab Android 9 lässt sie sich grundsätzlich einsetzen. Für die Praxis heißt das: Wer ein älteres Smartphone verwendet, sollte vor der Installation prüfen, ob das Betriebssystem die Voraussetzung erfüllt. Das ist keine ungewöhnliche Hürde, kann aber bei älteren Geräten relevant sein, gerade wenn die App für jemanden eingerichtet werden soll, der sein Smartphone lange nutzt.
Die Größenordnung von über hunderttausend Installationen zeigt, dass My SocialCard bereits von einer beachtlichen Zahl an Menschen ausprobiert wurde. Gleichzeitig liegt die durchschnittliche Bewertung bei 3,1 aus 492 abgegebenen Bewertungen. Ich lese das als gemischtes Signal: Die Anwendung hat einen klaren Anwendungsfall und erreicht ihre Zielgruppe, wirkt aber nicht auf alle Nutzer gleichermaßen rund. Die 217 vorhandenen Rezensionen sollte man deshalb nicht nur nach Lob oder Kritik überfliegen, sondern auf wiederkehrende Hinweise zur Bedienung und zum persönlichen Nutzungsszenario prüfen.
Für mich ist die Bewertung vor allem ein Hinweis darauf, nicht allein vom Namen oder vom kostenlosen Zugang auszugehen. Eine Finanz-App muss im entscheidenden Moment zuverlässig verständlich sein. Wenn eine Ansicht, ein Anmeldevorgang oder eine Aktualisierung Fragen offenlässt, fällt das stärker ins Gewicht als bei einer Freizeit-App. Bei Geldinformationen möchte ich nicht raten müssen, welche Zahl gerade gilt oder ob eine Anzeige bereits den neuesten Stand widerspiegelt.
Die wichtigste Schwäche: Spezialisierung kann sich wie Begrenzung anfühlen
Die größte Einschränkung ist nicht unbedingt eine einzelne fehlende Funktion, sondern die enge Ausrichtung. Wer bisher eine Banking-App mit Kontenverwaltung nutzt, erwartet oft Überweisungen, Daueraufträge, Umsatzsuche, Kategorien und eine lückenlose Verbindung zur eigenen Bank. Wer ein Haushaltsbuch verwendet, möchte zusätzlich Budgets, Diagramme und frei definierbare Ausgabengruppen. My SocialCard sollte ich nicht automatisch an diesem vollständigen Funktionsumfang messen, aber genau diese Erwartungen können zu Enttäuschungen führen.
Für meine persönliche Organisation würde ich daher zwei Ebenen trennen. My SocialCard kann die schnelle Sicht auf die SocialCard-bezogenen Finanzen übernehmen. Für das Girokonto, wiederkehrende Rechnungen und langfristige Sparziele bleibt die normale Bankanwendung oder ein Haushaltsbuch zuständig. Diese Doppelstruktur ist nicht elegant, aber sie ist realistischer, als eine einzige App für alle Geldthemen zu erzwingen. Wer möglichst wenige Anwendungen verwenden möchte, wird diesen Kompromiss wahrscheinlich als störend empfinden.
Auch die Bewertung legt nahe, dass der Nutzungskomfort nicht für jeden gleich überzeugend ist. Bei einer spezialisierten Finanz-App zählt nicht nur, ob die Kernidee vorhanden ist. Wichtig sind ebenso klare Rückmeldungen, verständliche Bezeichnungen und ein Ablauf, der bei einer kurzen Kontrolle nicht unnötig bremst. Ich würde nach der Einrichtung gezielt testen, ob ich die wichtigsten Informationen ohne Umwege finde. Wenn das nicht gelingt, bringt die App trotz ihres passenden Themas im Alltag wenig.
So würde ich die Anwendung sinnvoll einrichten
Ich würde nicht einfach installieren und anschließend nur gelegentlich hineinschauen. Besser ist ein kurzer Praxistest mit drei Fragen: Erkenne ich sofort, welchen Betrag ich aktuell einplanen kann? Verstehe ich, worauf sich die Anzeige bezieht? Und kann ich nach einem Einkauf nachvollziehen, ob sich die Übersicht erwartbar verändert? Diese Prüfung dauert nicht lange, zeigt aber schnell, ob die App zur eigenen Denkweise passt.
Ein weiterer hilfreicher Schritt ist, die SocialCard nicht isoliert zu betrachten. Wenn ich mein gesamtes Budget plane, notiere ich mir die festen Ausgaben weiterhin außerhalb der App oder in meinem gewohnten Haushaltsbuch. Danach nutze ich My SocialCard als Kontrollpunkt für den Betrag, der tatsächlich für bestimmte Alltagsausgaben zur Verfügung steht. So vermeide ich, dass die App eine falsche Sicherheit vermittelt, weil sie nicht automatisch meine gesamte finanzielle Verpflichtung abbildet.
Für Familien oder betreuende Angehörige kann diese klare Trennung ebenfalls nützlich sein. Eine Person kann bei der allgemeinen Finanzplanung helfen, während die Nutzerin oder der Nutzer selbst die eigene Karte und den dazugehörigen Überblick mobil kontrolliert. Dabei würde ich sensible Zugangsdaten nicht weitergeben und die Einrichtung möglichst gemeinsam durchführen. Die App kann die Orientierung vereinfachen, aber sie ersetzt kein Gespräch darüber, welche Ausgaben geplant sind und welche Rücklage unangetastet bleiben sollte.
Für wen My SocialCard besonders gut passt
Am ehesten empfehle ich die Anwendung Menschen, die ihre SocialCard regelmäßig verwenden und dafür eine unkomplizierte mobile Übersicht suchen. Sie passt auch zu Nutzerinnen und Nutzern, die mit umfangreichen Banking-Oberflächen wenig anfangen können und lieber einen klar abgegrenzten Finanzbereich prüfen. Der kostenlose Zugang erleichtert den Versuch, ohne dass sofort eine finanzielle Verpflichtung entsteht.
Auch für Personen, die gerade erst anfangen, ihre Ausgaben bewusster zu beobachten, kann die App ein guter erster Schritt sein. Sie muss nicht alle Funktionen eines professionellen Finanzplaners bieten, um eine Gewohnheit zu fördern: vor einer Ausgabe kurz nachsehen, nach einer Ausgabe den Überblick behalten und am Ende der Woche die eigene Planung überprüfen. Dieser einfache Ablauf ist oft nachhaltiger als ein kompliziertes System, das nach wenigen Tagen nicht mehr gepflegt wird.
Weniger geeignet ist sie für mich als alleinige Lösung, wenn ich mehrere Bankkonten, Kreditkarten, Sparpläne oder Investitionen zusammenführen möchte. Ebenso würde ich eine klassische Banking-App bevorzugen, wenn mein Schwerpunkt auf Überweisungen und Kontotransaktionen liegt. Ein Haushaltsbuch ist die bessere Wahl, wenn ich jede Ausgabe kategorisieren und über längere Zeit auswerten will. Die entscheidende Frage lautet also nicht, welche App allgemein besser ist, sondern ob ich eine spezialisierte SocialCard-Übersicht oder eine vollständige Finanzzentrale brauche.
Mein Fazit nach der praktischen Einordnung
My SocialCard ist eine fokussierte Finanz-App mit einem nachvollziehbaren Zweck, aber kein universelles Haushalts- oder Banking-System. Ihre Stärke liegt in der schnellen Orientierung rund um die eigene Karte. Wer genau diesen Überblick benötigt, kann von der mobilen Verfügbarkeit und dem einfachen Zugang profitieren. Die Anwendung wirkt besonders dann sinnvoll, wenn ich meine Ausgaben bewusst kontrollieren möchte, ohne mich durch die vielen Bereiche einer großen Bank-App zu arbeiten.
Gleichzeitig sollte ich die gemischte Durchschnittsbewertung ernst nehmen und die Bedienung im eigenen Alltag prüfen. Bei Finanzinformationen sind kleine Unklarheiten schnell ärgerlich. Ich würde deshalb nicht nur nach der Installation kurz hineinschauen, sondern die App über mehrere typische Situationen hinweg testen: vor einem Einkauf, nach einer Kartenverwendung und bei der Wochenplanung. Erst dann zeigt sich, ob sie wirklich Zeit spart oder lediglich eine zusätzliche Anwendung auf dem Smartphone wird.
Mein persönliches Urteil fällt damit vorsichtig positiv aus. Für die passende Zielgruppe ist der spezialisierte Ansatz plausibel und alltagstauglich. Wer jedoch eine komplette Übersicht über sämtliche Finanzen erwartet, wird wahrscheinlich weiterhin eine Banking-App oder ein Haushaltsbuch brauchen. Ich würde My SocialCard daher empfehlen, wenn die SocialCard im eigenen Alltag eine zentrale Rolle spielt und ein schneller, klarer Kontrollblick wichtiger ist als umfangreiche Analysefunktionen.


